Olio italiano, il prezzo giusto: salvare il produttore senza perdere il consumatore
Cisterne piene, prezzi sotto pressione e una filiera in difficoltà. Ma la soluzione non può essere semplicemente far pagare di più il consumatore: occorre riportare valore a chi coltiva la terra.
Quanto deve costare davvero un litro di olio extravergine italiano?
La risposta più semplice sarebbe: di più.
Ma è anche quella sbagliata, o almeno non sufficiente.
Perché dietro quella bottiglia ci sono agricoltori che devono poter vivere del proprio lavoro, frantoi che devono poter affrontare una nuova campagna e territori che rischiano di perdere una parte della propria identità agricola. Ma davanti allo scaffale c’è anche una famiglia che deve fare i conti con stipendi che spesso non tengono il passo con il costo della vita.
E allora il problema non è soltanto stabilire quanto debba costare l’olio.
La domanda vera è un’altra:
quanto del valore che paghiamo per quella bottiglia arriva davvero a chi la produce?
È da qui che bisogna partire per capire la crisi dell’olio italiano.
Un prezzo che mortifica l’agricoltore distrugge il futuro dell’olivicoltura.
Ma un prezzo che mortifica il consumatore finisce per allontanarlo dalla qualità.
Tra questi due estremi esiste una strada. Ed è quella che una filiera moderna dovrebbe cercare: non semplicemente aumentare il prezzo, ma distribuire meglio il valore.
Il paradosso dell’olio italiano: importiamo e accumuliamo
L’Italia produce meno olio di quanto ne consumi.
È una delle contraddizioni strutturali della nostra olivicoltura: possediamo un patrimonio di cultivar, territori e competenze unico al mondo, ma la produzione nazionale non è sufficiente a coprire il fabbisogno interno.
Eppure oggi le cisterne italiane sono piene.
I dati del report Frantoio Italia, aggiornati al 31 luglio 2026, fotografano una situazione particolarmente delicata: le giacenze complessive di olio d’oliva in Italia raggiungono circa 233 mila tonnellate, di cui oltre 185 mila di extravergine.
Ancora più significativo è il dato relativo all’olio extravergine italiano: oltre 108 mila tonnellate risultano ancora stoccate, con un incremento delle giacenze rispetto allo stesso periodo dell’anno precedente superiore al 139%.
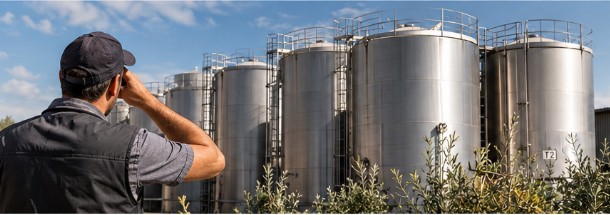
A pochi mesi dall’avvio della nuova campagna olivicola, un accumulo di queste proporzioni non è necessariamente un segno di ricchezza.
Può essere il segnale di un mercato che non riesce più a trasformare il prodotto in valore.
Ed ecco il paradosso: importiamo olio perché non ne produciamo abbastanza, ma allo stesso tempo una quantità importante di olio italiano rimane ferma nei serbatoi.
Non manca soltanto il prodotto.
Manca la capacità di valorizzarlo.
Quando il prezzo diventa il solo criterio
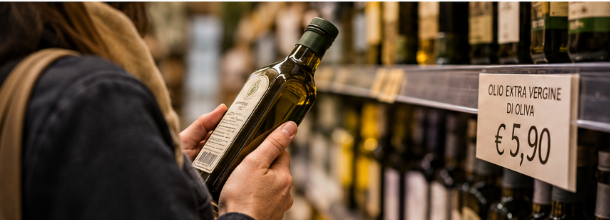
Davanti allo scaffale, però, il consumatore vede soprattutto un numero.
Un extravergine venduto a pochi euro al litro appare conveniente. E la domanda è naturale: perché spendere il doppio o il triplo per una bottiglia italiana?
È una domanda che non va demonizzata.
Il consumatore ha il diritto di cercare convenienza. Soprattutto in un periodo in cui il potere d’acquisto degli stipendi medi è sotto pressione e il carrello della spesa pesa sempre di più sui bilanci familiari.
Ma esiste anche una domanda dall’altra parte dello scaffale.
Come si può produrre, raccogliere, trasformare, conservare, confezionare e distribuire un olio di qualità se il prezzo lungo la filiera viene continuamente compresso?
Qui entra in gioco una combinazione di fattori: produzione internazionale, importazioni, dinamiche della grande distribuzione e meccanismi commerciali che possono esercitare una forte pressione sui prezzi.
Tra questi vi è il Traffico di Perfezionamento Attivo (TPA), un regime doganale previsto dalle norme europee che consente determinate lavorazioni e reimportazioni senza l’applicazione dei normali dazi sul prodotto trasformato.
Non è lo strumento doganale, in sé, a rappresentare il problema.
La questione è capire quale effetto abbiano questi flussi sulla formazione dei prezzi e sulla capacità dell’olivicoltura italiana di remunerare adeguatamente il proprio lavoro.
Quando grandi quantità di prodotto arrivano sul mercato a prezzi molto competitivi, il produttore italiano rischia di diventare un semplice price taker: non determina il prezzo, ma lo subisce.
E quando il prezzo non riesce più a coprire nemmeno i costi della raccolta, la domanda diventa inevitabile:
chi continuerà a coltivare gli ulivi?
Il frantoio, anello fragile della catena
La crisi non riguarda soltanto l’agricoltore.
A trovarsi sotto pressione sono anche i frantoi, che rappresentano uno degli anelli più delicati della filiera.
Il frantoio acquista le olive, anticipa liquidità, sostiene i costi di trasformazione, conserva l’olio e deve poi riuscire a venderlo.
Se il prodotto resta fermo nei serbatoi, il capitale rimane immobilizzato.
Gli spazi di stoccaggio si riempiono. La liquidità diminuisce. E intanto arriva una nuova campagna.
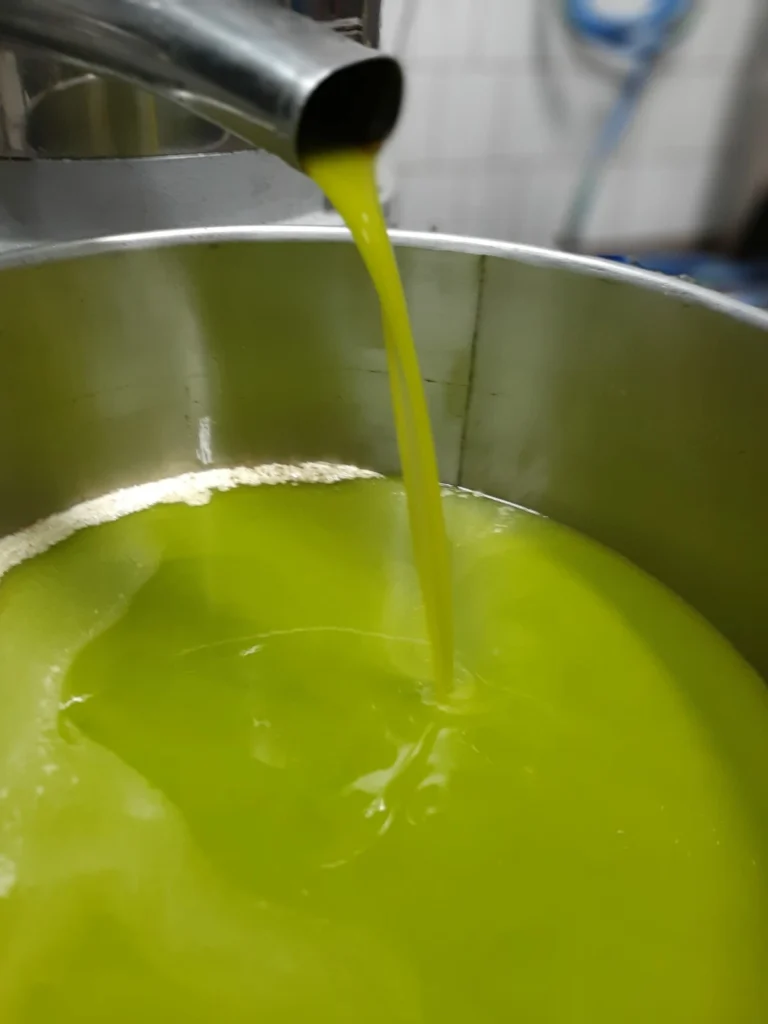
È qui che può prodursi il cortocircuito più pericoloso: se il frantoio non dispone di spazio e liquidità sufficienti, può avere difficoltà a ritirare e pagare le olive della nuova stagione. E se il frantoio non ritira le olive, l’agricoltore perde uno degli sbocchi fondamentali per il proprio raccolto.
Non è soltanto una questione contabile.
Dietro un bilancio in difficoltà ci sono imprese familiari, lavoratori, oliveti e territori.
Ci sono persone che hanno investito per anni nella propria terra.
E ci sono alberi che, una volta abbandonati, non si recuperano semplicemente riaprendo un conto economico.
In Puglia, la provincia BAT come campanello d’allarme
In questo scenario, la situazione della provincia di Barletta-Andria-Trani assume un significato particolare.
La BAT rappresenta una delle aree italiane con le maggiori quantità di olio stoccato.
È un territorio nel quale l’olivicoltura non è una semplice attività agricola, ma una componente fondamentale dell’economia locale e del paesaggio.
Quando il valore delle rimanenze diminuisce, il problema non rimane dentro una cisterna.
Entra nei bilanci delle aziende.
Nella capacità di pagare i fornitori.
Nella possibilità di acquistare le olive della stagione successiva.
E, alla fine, nella decisione stessa di continuare o meno a coltivare.
Il rischio di perdere la qualità insieme al prezzo
C’è poi un’altra questione che non può essere ignorata.
Quando il prezzo diventa l’unico criterio di scelta, la qualità rischia di diventare invisibile.
Un extravergine non è una categoria indistinta.
Dietro ogni olio ci sono cultivar, territori, epoche di raccolta, tecniche agronomiche, sistemi di estrazione, conservazione e competenze.
La Coratina pugliese non è uguale a una cultivar spagnola. Un olio raccolto precocemente non ha le stesse caratteristiche di uno ottenuto da olive raccolte più tardi. Un prodotto di filiera corta e fortemente identitario non può essere valutato soltanto confrontando il prezzo della bottiglia.
E proprio per questo servono controlli, tracciabilità e trasparenza.
Ma attenzione anche a non cadere nell’errore opposto.
Non tutto ciò che arriva dall’estero è scadente e non tutto ciò che è italiano è automaticamente eccellente.
La qualità non ha bisogno di slogan.
Ha bisogno di regole, controlli, competenza, trasparenza e responsabilità.
È su questo terreno che il made in Italy può difendere davvero il proprio valore.
Coratina: una questione di identità e biodiversità
In questo scenario c’è anche un elemento positivo che riguarda direttamente la Puglia.
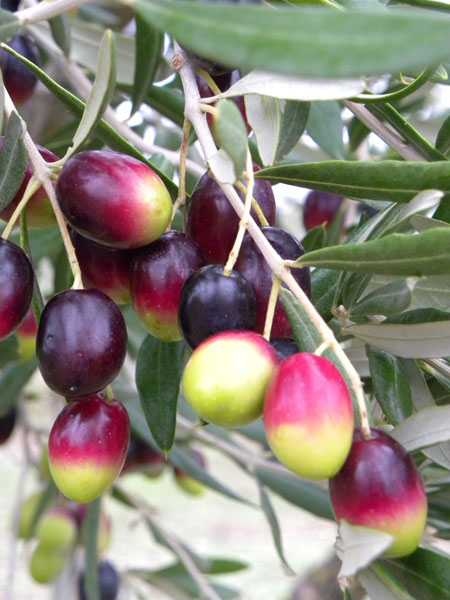
Il Consiglio Oleicolo Internazionale ha stabilizzato a 800 mg/kg il limite minimo degli steroli per alcune cultivar, tra cui la Coratina, insieme alla Nocellara del Belice.
Può sembrare una questione riservata ai laboratori. Non lo è!
I parametri chimici devono essere letti anche alla luce delle caratteristiche naturali delle diverse varietà. Una cultivar non dovrebbe essere penalizzata commercialmente per caratteristiche fisiologiche che appartengono alla sua stessa identità genetica.
Difendere la Coratina significa quindi anche difendere la biodiversità olivicola.
E in Puglia la biodiversità non è una parola da convegno.
È paesaggio. È agricoltura. È economia. È cultura. È memoria.
Ma allora quanto deve costare l’olio?
È qui che il discorso torna al punto di partenza.
Dire semplicemente “l’olio italiano deve costare di più” non basta!
Perché dall’altra parte dello scaffale c’è il consumatore.
E oggi il consumatore è sotto pressione.
Chiedergli di assorbire integralmente l’aumento dei costi significherebbe rischiare di trasformare l’olio extravergine in un prodotto sempre più distante dalle possibilità economiche di una parte delle famiglie.
E sarebbe un errore.
L’olio d’oliva appartiene alla nostra cultura alimentare.
Non può diventare un lusso per pochi.

Allo stesso tempo, però, non possiamo accettare che il prezzo sia così basso da rendere economicamente impossibile coltivare gli ulivi.
E allora dobbiamo cambiare prospettiva.
Il problema non è soltanto:
“Quanto deve costare una bottiglia?”
La domanda dovrebbe essere:
“Quanto valore rimane a chi ha prodotto quell’olio?”
Non chiediamo semplicemente di pagare di più
Questa distinzione è fondamentale.
Se una bottiglia aumenta di prezzo, ma l’aumento si distribuisce principalmente lungo i passaggi commerciali e non arriva al produttore, abbiamo risolto ben poco.
Il vero obiettivo dovrebbe essere diverso: ridurre la dispersione di valore lungo la filiera.
Significa favorire una maggiore aggregazione dei piccoli produttori.
Significa rafforzare la capacità di trasformazione e commercializzazione.
Significa costruire rapporti contrattuali più equilibrati.
Significa rendere più trasparenti i costi.
Significa ridurre le intermediazioni che non producono valore.
Significa permettere a chi coltiva di partecipare maggiormente alla valorizzazione del proprio prodotto.
E significa anche chiedere alla distribuzione di considerare l’olio extravergine non soltanto come uno strumento promozionale capace di portare clienti nel punto vendita.
Il prezzo giusto non è necessariamente il prezzo più alto.
È quello che consente alla filiera di continuare a esistere.
Il consumatore non è il nemico
C’è un equivoco che dovremmo superare. Non esiste una guerra tra produttore e consumatore.
Il consumatore che cerca un prezzo accessibile non è il nemico dell’agricoltore. È parte della stessa filiera.
Se l’olio di qualità diventa troppo costoso, una parte dei consumatori cercherà inevitabilmente alternative più economiche.
Se invece l’olio viene venduto a prezzi che non consentono al produttore di coprire i costi, nel lungo periodo sarà il consumatore stesso a perdere qualcosa: perderà la possibilità di trovare sul mercato un prodotto agricolo italiano di qualità, prodotto nei nostri territori.
Per questo il vero obiettivo non dovrebbe essere mettere gli uni contro gli altri.
Dovremmo cercare un punto di equilibrio.
Il giusto prezzo è quello che tiene insieme la terra e la tavola
Forse dovremmo quindi smettere di dividere il mondo tra olio “caro” e olio “economico”.
Dovremmo cominciare a parlare di prezzo giusto.
Giusto per l’agricoltore, che deve poter coprire i costi e avere una prospettiva per continuare a coltivare.
Giusto per il frantoio, che deve poter trasformare e conservare il prodotto senza essere strangolato dalla mancanza di liquidità.
Giusto per chi confeziona e distribuisce.
Ma anche giusto per chi compra.
Perché il consumatore non è l’ultimo anello della filiera.
È parte della filiera.
E se vogliamo che continui a scegliere un buon extravergine italiano, dobbiamo metterlo nelle condizioni di poterlo fare.
Non si tratta, quindi, di chiedere semplicemente al consumatore di pagare di più.
Si tratta di fare in modo che una parte maggiore del valore che già paghiamo rimanga a chi coltiva la terra.
È questa la sfida.
Perché un prezzo che mortifica l’agricoltore distrugge il futuro dell’olivicoltura.
Ma un prezzo che mortifica il consumatore finisce per allontanarlo dalla qualità.
Tra questi due estremi esiste una strada.Quella di una filiera capace di distribuire meglio il valore.
Una filiera nella quale il prezzo non sia soltanto un numero sullo scaffale, ma il riconoscimento di ciò che sta dietro a quella bottiglia: terra, lavoro, biodiversità, competenza e cultura.
Perché il futuro dell’olio italiano non si decide soltanto nelle cisterne o nelle borse merci.
Si decide anche nella distanza che riusciremo a mantenere — o a ridurre — tra chi coltiva un ulivo e chi, davanti a uno scaffale, sceglie di portarne a casa l’olio.